ปตท. กางทิศทางธุรกิจปี 2570 รับมือความผันผวนตลาดพลังงานโลก คาดราคาน้ำมันดิบดูไบ ลดลงจากปี69 ธุรกิจปิโตรเคมี–โรงกลั่นยังเผชิญแรงกดดัน ขณะที่ธุรกิจสำรวจและผลิตปิโตรเลียม ก๊าซธรรมชาติ และไฟฟ้ายังมีปัจจัยบวก เร่งขยายพอร์ต LNG ตั้งเป้า 10 ล้านตันปี 2573 เดินหน้าปรับพอร์ตปิโตรเคมีผ่านโครงการ Genesis พร้อมผลักดัน CCS–Hydrogen สร้างการเติบโตระยะยาว
นายอาภากร ชอุ่มทอง ผู้จัดการฝ่ายผู้ลงทุนสัมพันธ์และบริหารการดำเนินเชิงกลยุทธ์ บริษัท ปตท. จำกัด (มหาชน) หรือ PTT เปิดเผยในงาน Earnings Call (OPPDAY) Q3/2026 วันที่ 20 พ.ย. 2569 ว่า ทิศทางธุรกิจของกลุ่ม ปตท. ในปี 2570 ยังคงเผชิญความท้าทายจากความผันผวนของตลาดพลังงานโลก โดยเฉพาะแนวโน้มราคาน้ำมันดิบและส่วนต่างราคาผลิตภัณฑ์ปิโตรเคมีที่ปรับลดลง ขณะที่ธุรกิจสำรวจและผลิตปิโตรเลียม ธุรกิจก๊าซธรรมชาติบางส่วน ธุรกิจน้ำมันและค้าปลีก รวมถึงธุรกิจไฟฟ้า ยังมีปัจจัยสนับสนุนการเติบโต โดยบริษัทจะมุ่งรักษาเสถียรภาพการดำเนินงาน ควบคู่กับการเพิ่มประสิทธิภาพธุรกิจหลักและเดินหน้าลงทุนในธุรกิจที่มีศักยภาพระยะยาว
สำหรับแนวโน้มเศรษฐกิจปี 2570 คาดว่าเศรษฐกิจโลกจะขยายตัว 3.4% เพิ่มขึ้นจากปี 2569 ที่คาดว่าจะเติบโต 3.1% ขณะที่เศรษฐกิจไทย คาดว่าจะขยายตัว 2.1% ทรงตัวจากปีก่อน ส่วนทิศทางราคาพลังงานมีแนวโน้มแตกต่างกัน โดยราคาก๊าซธรรมชาติ Henry Hub คาดว่าจะเพิ่มขึ้น 9% และราคา LNG อ้างอิงตลาดเอเชีย Japan Korea Marker (JKM) คาดว่าจะเพิ่มขึ้น 18% เมื่อเทียบกับปี 2569
ขณะที่ราคาน้ำมันดิบดูไบในปี 2570 คาดว่าจะปรับลดลงจากปี 2569 ซึ่งประเมินไว้ที่ระดับ 90–100 ดอลลาร์สหรัฐต่อบาร์เรล ส่วนราคาน้ำมันเตากำมะถันสูง (HSFO) คาดว่า จะลดลง 20% และค่าการกลั่นอ้างอิงตลาดสิงคโปร์ (Singapore Gross Refining Margin: SG GRM) มีแนวโน้มลดลง 17% จากปี 2569 ที่ประเมินไว้ที่ 14–15 ดอลลาร์สหรัฐต่อบาร์เรล สะท้อนแรงกดดันต่อธุรกิจโรงกลั่นจากส่วนต่างราคาผลิตภัณฑ์น้ำมันที่แคบลง
ด้านธุรกิจปิโตรเคมี คาดว่าราคาผลิตภัณฑ์หลักในปี 2570 จะยังอยู่ภายใต้แรงกดดันจากกำลังการผลิตใหม่ที่เข้าสู่ตลาดอย่างต่อเนื่อง ขณะที่ความต้องการใช้ผลิตภัณฑ์เติบโตชะลอตัว โดยราคาเม็ดพลาสติกโพลีเอทิลีนความหนาแน่นสูง (HDPE) คาดว่าจะลดลง 17% โพลีโพรพิลีน (PP) ลดลง 16% ส่วนพาราไซลีน (PX) และเบนซีน (BZ) คาดว่า จะลดลง 14% เท่ากัน อย่างไรก็ตาม อัตราการใช้กำลังการผลิตของธุรกิจปิโตรเคมีมีแนวโน้มปรับตัวเพิ่มขึ้น ซึ่งจะช่วยสนับสนุนการดำเนินงานได้บางส่วน
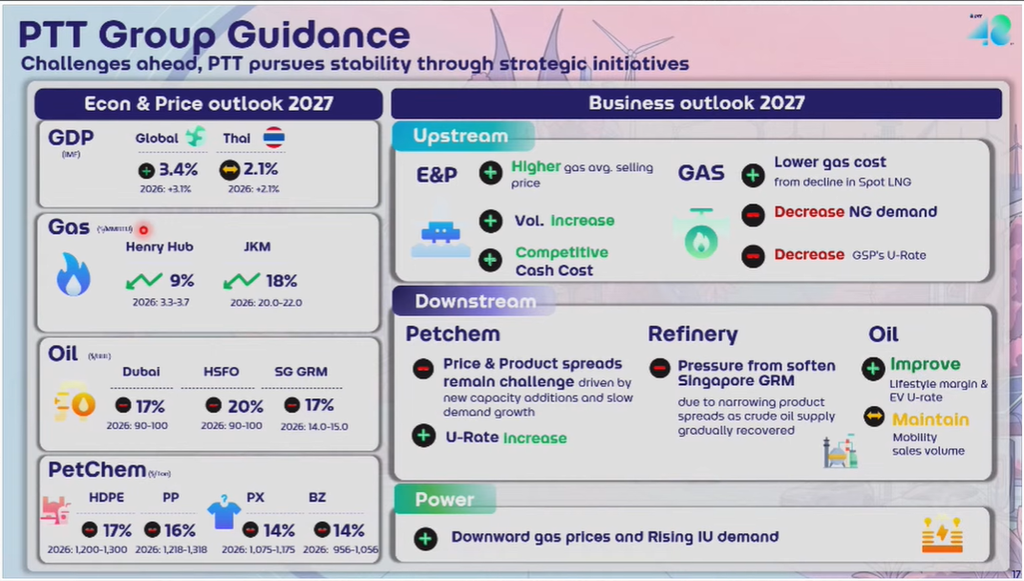
สำหรับทิศทางธุรกิจรายกลุ่มในปี 2570 ธุรกิจสำรวจและผลิตปิโตรเลียม (E&P) คาดว่าจะได้รับปัจจัยบวกจากราคาขายก๊าซธรรมชาติเฉลี่ยที่เพิ่มขึ้น รวมถึงปริมาณการขายที่ขยายตัว และความสามารถในการแข่งขันด้านต้นทุนเงินสด (Cash Cost) ขณะที่ธุรกิจก๊าซธรรมชาติคาดว่าจะได้รับประโยชน์จากต้นทุนก๊าซที่ลดลงตามราคา Spot LNG แต่ยังมีแรงกดดันจากความต้องการใช้ก๊าซธรรมชาติและอัตราการใช้กำลังการผลิตของโรงแยกก๊าซที่มีแนวโน้มลดลง
ส่วนธุรกิจน้ำมันและค้าปลีก คาดว่าจะมีแนวโน้มดีขึ้นจากอัตรากำไรของธุรกิจไลฟ์สไตล์ และอัตราการใช้บริการในธุรกิจยานยนต์ไฟฟ้า (EV) ที่เพิ่มขึ้น ขณะที่ปริมาณการจำหน่ายน้ำมันในกลุ่ม Mobility คาดว่าจะทรงตัว ส่วนธุรกิจไฟฟ้าจะได้รับปัจจัยสนับสนุนจากราคาก๊าซธรรมชาติที่ลดลง ซึ่งช่วยลดต้นทุนเชื้อเพลิง ประกอบกับความต้องการใช้ไฟฟ้าจากลูกค้าอุตสาหกรรมที่มีแนวโน้มเพิ่มขึ้น
ทั้งนี้ ในส่วนของธุรกิจก๊าซธรรมชาติ ปตท. ยังคงเดินหน้าบริหารต้นทุนก๊าซ Pool Gas และปรับโครงสร้างสัญญาซื้อขายก๊าซให้สะท้อนต้นทุนที่แท้จริงมากขึ้น โดยเฉพาะลูกค้าอุตสาหกรรม ซึ่งปัจจุบันสัญญาส่วนใหญ่ได้ปรับเป็นรูปแบบ Cost Plus ที่สามารถส่งผ่านต้นทุนไปยังลูกค้าได้แล้ว ขณะที่สัญญาบางส่วนที่ยังอ้างอิงราคาผลิตภัณฑ์จะทยอยเจรจาปรับสูตรราคาต่อไป เพื่อลดความเสี่ยงจากความแตกต่างระหว่างต้นทุนจัดหาก๊าซกับราคาขาย แม้ยังไม่ได้กำหนดกรอบเวลาที่ชัดเจนในการปรับสัญญาทั้งหมดให้แล้วเสร็จ
นอกจากนี้ ปตท. ยังให้ความสำคัญกับการจัดหา LNG ภายใต้สัญญาระยะยาวเป็นหลัก เพื่อสร้างเสถียรภาพด้านราคาและความมั่นคงในการจัดหาก๊าซธรรมชาติ เนื่องจากปริมาณก๊าซจากแหล่งผลิตในอ่าวไทยยังไม่เพียงพอต่อความต้องการใช้ภายในประเทศ โดยจะกระจายความเสี่ยงด้านแหล่งจัดหาและสูตรราคา ไม่ให้ผูกติดกับราคาน้ำมันหรือดัชนีราคาใดราคาหนึ่งมากเกินไป
ขณะที่การจัดหา LNG จากตลาดจร (Spot LNG) จะใช้รองรับความต้องการส่วนเพิ่มหรือความผันผวนของปริมาณการใช้ก๊าซ พร้อมนำเครื่องมือป้องกันความเสี่ยงด้านราคา (Hedging) มาใช้ภายใต้กรอบบริหารความเสี่ยงของบริษัท เพื่อเพิ่มความยืดหยุ่นในการจัดหาและลดผลกระทบจากความผันผวนของตลาดพลังงานโลก
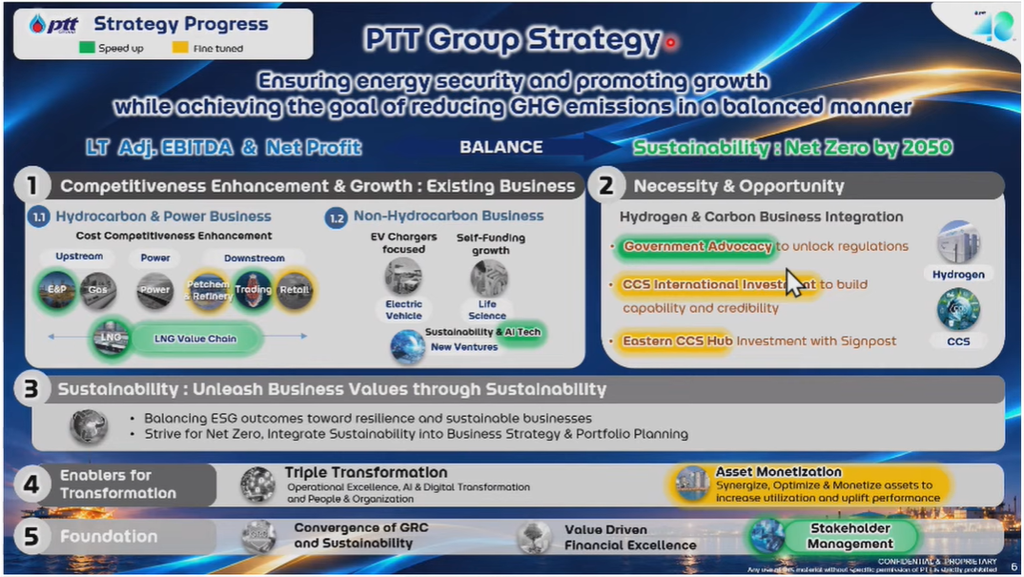
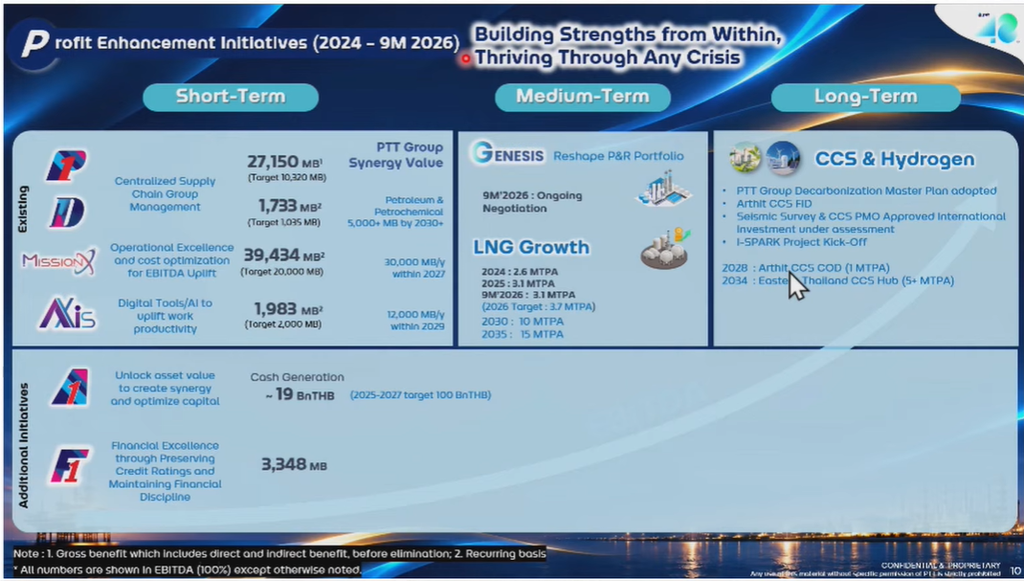
สำหรับความคืบหน้าแผนลงทุนและการขยายธุรกิจในระยะกลางถึงระยะยาว ปตท. ยังคงมุ่งเสริมความแข็งแกร่งของธุรกิจไฮโดรคาร์บอน ซึ่งเป็นธุรกิจหลักของกลุ่ม พร้อมเดินหน้าขยายธุรกิจ LNG ในตลาดต่างประเทศ โดยตั้งเป้าเพิ่มปริมาณ LNG ในพอร์ตธุรกิจเป็น 3.7 ล้านตันในปี 2569 เพิ่มเป็น 10 ล้านตันในปี 2573 และ 15 ล้านตันในปี 2578 เพื่อสร้างโอกาสการเติบโตระยะยาวและเสริมความมั่นคงด้านพลังงาน
ขณะเดียวกัน ยังเดินหน้าปรับโครงสร้างและบริหารพอร์ตธุรกิจปิโตรเคมีและการกลั่น (P&R Portfolio) ผ่านโครงการ Genesis ซึ่งปัจจุบันอยู่ระหว่างดำเนินการ โดยคาดว่าจะเห็นความชัดเจนเพิ่มเติมภายในช่วงสิ้นปี 2569 หรือต้นปี 2570 พร้อมแสวงหาพันธมิตรระดับโลกเพื่อเพิ่มขีดความสามารถในการแข่งขันของธุรกิจปิโตรเคมีและการกลั่น ท่ามกลางภาวะการแข่งขันที่รุนแรงและกำลังการผลิตส่วนเกินในตลาดโลก
ส่วนแผนลงทุนระยะยาว ปตท. ยังคงเดินหน้าพัฒนาโครงการดักจับและกักเก็บคาร์บอนไดออกไซด์ (Carbon Capture and Storage: CCS) ในพื้นที่โครงการอาทิตย์ รวมถึงธุรกิจไฮโดรเจน (Hydrogen) และโครงการ I-SPARK เพื่อสนับสนุนการพัฒนาโครงสร้างพื้นฐานพลังงานสะอาดและรองรับการเปลี่ยนผ่านไปสู่เศรษฐกิจคาร์บอนต่ำ โดยโครงการ CCS และ Hydrogen ยังคงมีความคืบหน้าเป็นไปตามเป้าหมาย
ด้านแผนเพิ่มประสิทธิภาพการดำเนินงานระยะสั้น ปตท. สามารถสร้างผลประโยชน์จากโครงการสำคัญได้ตามเป้าหมาย และบางโครงการมีผลการดำเนินงานสูงกว่าเป้าหมายที่กำหนด โดยโครงการ P1 และ D1 ซึ่งมุ่งเน้นการสร้างความร่วมมือและเพิ่มประสิทธิภาพห่วงโซ่อุปทาน (Supply Chain Synergy) ภายในกลุ่ม ปตท. สามารถสร้างผลประโยชน์รวม (Gross Benefit) ได้ประมาณ 27,150 ล้านบาท
ขณะที่โครงการ Operational Excellence และ Cost Optimization ภายใต้ชื่อ Mission X สามารถสร้างผลประโยชน์ในรูปของ Recurring EBITDA ได้ 39,434 ล้านบาท ส่วนโครงการ Digital AI ซึ่งนำเทคโนโลยีดิจิทัลและปัญญาประดิษฐ์มาเพิ่มประสิทธิภาพการดำเนินธุรกิจ สามารถสร้างผลประโยชน์ที่เกิดขึ้นต่อเนื่อง (Recurring Benefit) ได้เกือบ 2,000 ล้านบาท
ทั้งนี้ โครงการเพิ่มประสิทธิภาพดังกล่าวมีความคืบหน้าเป็นไปตามแผน โดยบางโครงการสามารถสร้างผลประโยชน์ได้สูงกว่าเป้าหมาย เนื่องจากสถานการณ์วิกฤตและความผันผวนที่เกิดขึ้นในปี 2569 เปิดโอกาสให้กลุ่ม ปตท. สามารถปรับปรุงกระบวนการดำเนินงานและบริหารต้นทุนได้อย่างมีประสิทธิภาพมากขึ้น
สำหรับผลการดำเนินงานธุรกิจโรงแยกก๊าซธรรมชาติ ภายหลังการปรับโครงสร้างราคาก๊าซตั้งแต่วันที่ 1 มกราคม 2569 พบว่า ส่วนต่างราคาผลิตภัณฑ์ (Product Spread) ปรับตัวดีขึ้นเมื่อเทียบกับปีก่อนที่ใช้สูตรราคา Single Pool อย่างไรก็ตาม แนวโน้มส่วนต่างราคาในระยะต่อไปยังขึ้นอยู่กับภาวะตลาดพลังงานและปิโตรเคมี เนื่องจากราคาขายผลิตภัณฑ์ส่วนใหญ่ยังอ้างอิงกับราคาปิโตรเคมี ขณะที่ต้นทุนก๊าซมีความเชื่อมโยงกับราคาน้ำมัน
ส่วนกรณีการรับรู้ต้นทุนก๊าซย้อนหลังจากการปรับราคาตามสัญญาซื้อขายก๊าซธรรมชาติของแหล่งพัฒนาร่วมไทย-มาเลเซีย (MTJDA) แปลง A18-01 ซึ่งส่งผลต่อต้นทุนก๊าซในไตรมาส 3/2569 นั้น บริษัทประเมินว่าเป็นรายการที่เกิดขึ้นเฉพาะครั้ง (One-time) และได้บันทึกต้นทุนดังกล่าวแล้วในไตรมาส 3 โดยคาดว่าจะสามารถส่งผ่านต้นทุนได้ครบทั้งหมดภายในไตรมาส 4/2569 ทั้งนี้ ก๊าซธรรมชาติจากแหล่ง MTJDA มีสัดส่วนประมาณ 5% ของปริมาณก๊าซที่จัดหาทั้งหมด จึงคาดว่าผลกระทบต่อภาพรวมต้นทุนก๊าซของบริษัทจะไม่มีนัยสำคัญมากนัก
สำหรับผลการดำเนินงานช่วง 9 เดือนแรกของปี 2569 กลุ่ม ปตท. มีรายได้จากการขายรวม 2,333,133 ล้านบาท เพิ่มขึ้น 15.3% จากช่วงเดียวกันของปีก่อน และมีกำไรสุทธิ 118,816 ล้านบาท เพิ่มขึ้น 83.8% จากช่วงเดียวกันของปีก่อนที่มีกำไรสุทธิ 64,632 ล้านบาท โดยได้รับปัจจัยสนับสนุนจากการฟื้นตัวของธุรกิจหลักหลายกลุ่ม โดยเฉพาะธุรกิจปิโตรเคมีและการกลั่น ธุรกิจสำรวจและผลิตปิโตรเลียม รวมถึงธุรกิจก๊าซธรรมชาติ
ทั้งนี้ ผลการดำเนินงานไตรมาส 3/2569 ได้รับปัจจัยสนับสนุนจากธุรกิจการกลั่นที่มีค่าการกลั่นตลาดปรับตัวดีขึ้นเมื่อเทียบกับช่วงเดียวกันของปีก่อน ประกอบกับการรับรู้กำไรจากสต๊อกน้ำมันประมาณ 14,500 ล้านบาท เทียบกับกำไรจากสต๊อกน้ำมันประมาณ 1,700 ล้านบาทในไตรมาส 3/2568 ขณะที่ธุรกิจปิโตรเคมีได้รับประโยชน์จากส่วนต่างราคาผลิตภัณฑ์ที่ปรับตัวดีขึ้น
ด้านธุรกิจสำรวจและผลิตปิโตรเลียมมีผลการดำเนินงานเพิ่มขึ้นจากราคาขายเฉลี่ยและปริมาณการขายที่สูงขึ้น ส่วนธุรกิจการค้าระหว่างประเทศได้รับปัจจัยบวกจากความสามารถในการบริหารส่วนต่างราคาผลิตภัณฑ์ ขณะที่ธุรกิจน้ำมันและค้าปลีกมีผลการดำเนินงานดีขึ้นจากอัตรากำไรขั้นต้นเฉลี่ยต่อลิตรของน้ำมันเบนซินที่เพิ่มขึ้น
อย่างไรก็ตาม เมื่อเทียบกับไตรมาสก่อนหน้า กำไรสุทธิของกลุ่ม ปตท. ปรับลดลง โดยมีปัจจัยจากผลการดำเนินงานธุรกิจสำรวจและผลิตปิโตรเลียมที่อ่อนตัวลง รวมถึงธุรกิจก๊าซธรรมชาติที่ได้รับผลกระทบจากต้นทุนก๊าซ Pool Gas เพิ่มขึ้นในอัตราที่สูงกว่าการปรับขึ้นราคาขายให้ลูกค้าอุตสาหกรรม