
ท่ามกลางความผันผวนของตลาดพลังงานโลกและความไม่แน่นอนจากสถานการณ์ภูมิรัฐศาสตร์ การลดการพึ่งพาน้ำมันนำเข้ากำลังกลายเป็นโจทย์สำคัญของประเทศไทย ขณะที่นโยบายภาครัฐที่เตรียมผลักดันน้ำมันแก๊สโซฮอล์ E20 และน้ำมันดีเซล B20 ให้มีบทบาทมากขึ้นในโครงสร้างพลังงาน กำลังเปิดโอกาสการเติบโตครั้งใหม่ให้กับอุตสาหกรรมเชื้อเพลิงชีวภาพ โดยเฉพาะบริษัท โกลบอลกรีนเคมิคอล จำกัด (มหาชน) หรือ GGC ซึ่งมีธุรกิจเมทิลเอสเทอร์และผลิตภัณฑ์เคมีภัณฑ์ชีวภาพเป็นส่วนสำคัญของการดำเนินธุรกิจ
การเปลี่ยนผ่านด้านพลังงานในครั้งนี้ ไม่ได้มีความหมายเพียงการเพิ่มสัดส่วนเชื้อเพลิงชีวภาพในน้ำมันสำเร็จรูปเท่านั้น แต่ยังเชื่อมโยงไปถึงการสร้างความมั่นคงด้านพลังงาน การเพิ่มมูลค่าสินค้าเกษตร และการลดการปล่อยก๊าซเรือนกระจก ซึ่งเป็นเป้าหมายสำคัญของประเทศในระยะยาว
สำหรับ GGC นโยบายดังกล่าวอาจเป็นจุดเปลี่ยนสำคัญในการขยายโอกาสทางธุรกิจ โดยเฉพาะหากภาครัฐสามารถผลักดันการใช้ E20 และ B20 ให้เกิดขึ้นอย่างต่อเนื่องและเป็นรูปธรรม เพราะจะช่วยเพิ่มความต้องการใช้วัตถุดิบชีวภาพภายในประเทศ และสร้างตลาดรองรับผลิตภัณฑ์ของผู้ประกอบการตลอดห่วงโซ่อุตสาหกรรม
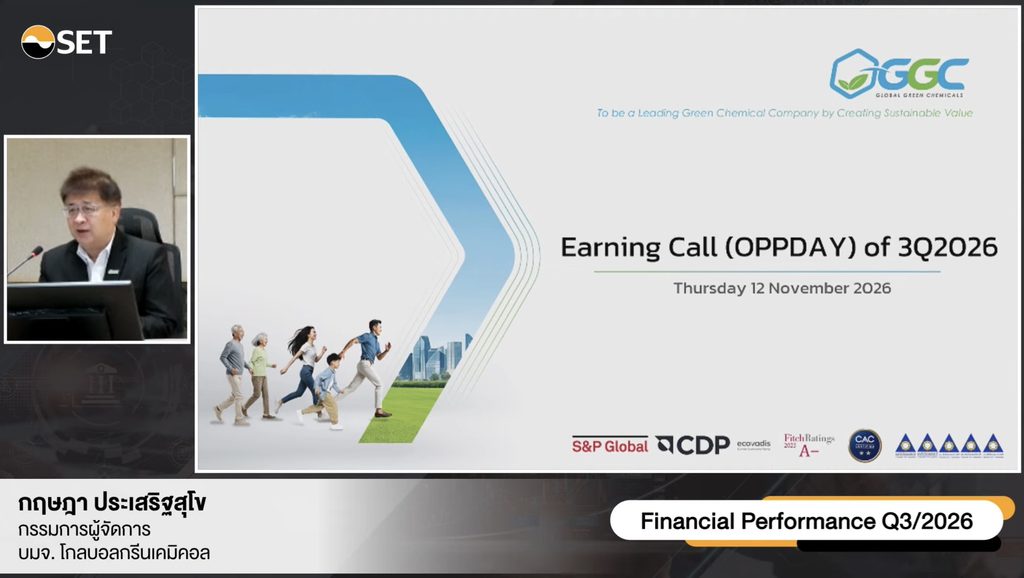
ดร.กฤษฎา ประเสริฐสุโข กรรมการผู้จัดการ GGC เปิดเผยในงาน Earnings Call (OPPDAY) Q3/2026 ว่า การส่งเสริมการใช้เชื้อเพลิงชีวภาพภายในประเทศเพิ่มขึ้น จะเป็นประโยชน์ต่อประเทศไทยหลายด้าน โดยเฉพาะการลดการพึ่งพาการนำเข้าน้ำมันดิบจากต่างประเทศ ซึ่งเป็นหนึ่งในปัจจัยสำคัญต่อความมั่นคงด้านพลังงาน ท่ามกลางสถานการณ์ความขัดแย้งทางภูมิรัฐศาสตร์ที่ส่งผลให้ตลาดพลังงานโลกมีความผันผวนอย่างต่อเนื่อง
ที่สำคัญ การเพิ่มสัดส่วนการใช้ไบโอดีเซลและเอทานอลยังช่วยสร้างมูลค่าเพิ่มให้กับผลผลิตทางการเกษตร ทั้งปาล์มน้ำมัน อ้อย และมันสำปะหลัง โดยผลประโยชน์จะกระจายตั้งแต่เกษตรกรผู้ผลิตวัตถุดิบ โรงงานแปรรูป ไปจนถึงผู้ประกอบการพลังงานและเคมีภัณฑ์ชีวภาพ
อย่างไรก็ตาม โอกาสจากนโยบายภาครัฐจะสามารถเปลี่ยนเป็นการเติบโตทางธุรกิจได้มากน้อยเพียงใด ยังขึ้นอยู่กับการพัฒนาความสามารถในการแข่งขันด้านต้นทุน ซึ่งจำเป็นต้องอาศัยความร่วมมือของทุกภาคส่วน ตั้งแต่ต้นน้ำ กลางน้ำ และปลายน้ำ เพื่อเพิ่มประสิทธิภาพการผลิตและลดต้นทุนอย่างเป็นระบบ
“หากนโยบายมีความชัดเจน และทุกภาคส่วนใน Value Chain ร่วมมือกันตั้งแต่ต้นน้ำ กลางน้ำ ไปจนถึงปลายน้ำ ทั้งการเพิ่มผลผลิต เพิ่ม Yield และลดต้นทุนอย่างเป็นระบบ ก็จะสามารถสร้างความสามารถในการแข่งขันให้กับธุรกิจ Bioenergy ได้” ดร.กฤษฎา กล่าว
นอกจากนี้ การเพิ่มการใช้เชื้อเพลิงชีวภาพยังมีส่วนสนับสนุนเป้าหมายลดการปล่อยก๊าซเรือนกระจกของประเทศไทยตามกรอบ Nationally Determined Contribution (NDC) ทำให้การพัฒนาอุตสาหกรรมดังกล่าวมีความสำคัญทั้งในมิติเศรษฐกิจ พลังงาน และสิ่งแวดล้อม
ไตรมาส 4/69 จุดเริ่มต้นของโอกาสเติบโตจากความต้องการปลายปี
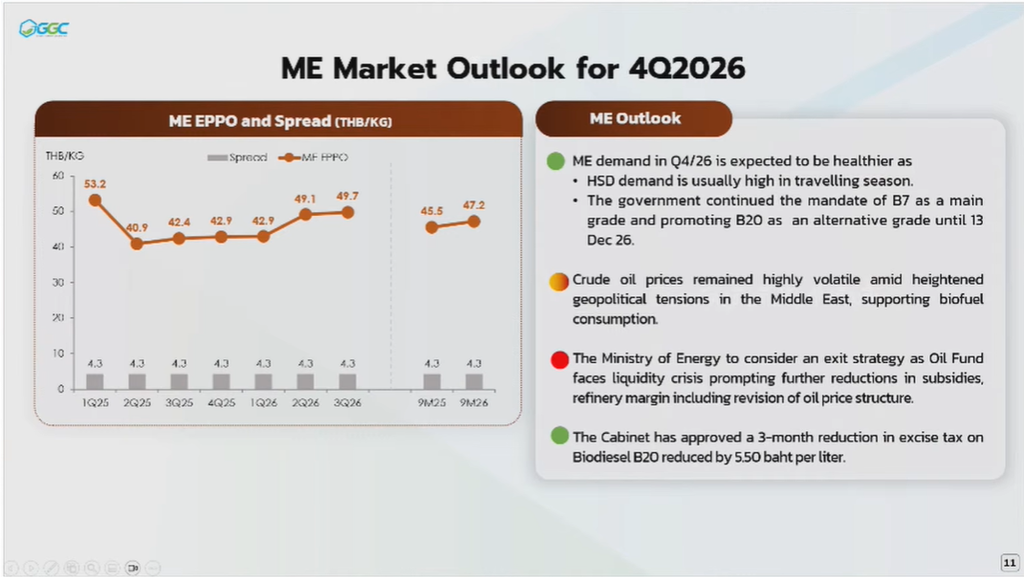
ในระยะสั้น แนวโน้มธุรกิจของ GGC ช่วงไตรมาส 4 ปี 2569 กำลังได้รับแรงสนับสนุนจากความต้องการใช้ผลิตภัณฑ์ที่มีโอกาสเพิ่มขึ้นตามฤดูกาล โดยเฉพาะธุรกิจเมทิลเอสเทอร์ (Methyl Ester : ME) หรือ ไบโอดีเซล ( B 100) ซึ่งคาดว่าจะได้รับประโยชน์จากการเข้าสู่ฤดูกาลท่องเที่ยวและเทศกาลปลายปี ทำให้กิจกรรมการเดินทางและการขนส่งสินค้ามีแนวโน้มขยายตัว และส่งผลต่อความต้องการใช้น้ำมันดีเซลภายในประเทศ
ขณะเดียวกัน การที่ภาครัฐปรับเพิ่มสัดส่วนผสมไบโอดีเซลจาก B5 เป็น B7 และส่งเสริม B20 เป็นน้ำมันทางเลือก ถือเป็นปัจจัยที่ช่วยเพิ่มความต้องการใช้เมทิลเอสเทอร์ในตลาดภายในประเทศอย่างมีนัยสำคัญ โดยหากมีการผลักดัน B20 ให้มีบทบาทมากขึ้นในอนาคต ก็อาจช่วยขยายขนาดตลาดเชื้อเพลิงชีวภาพให้เติบโตได้อีกระดับหนึ่ง
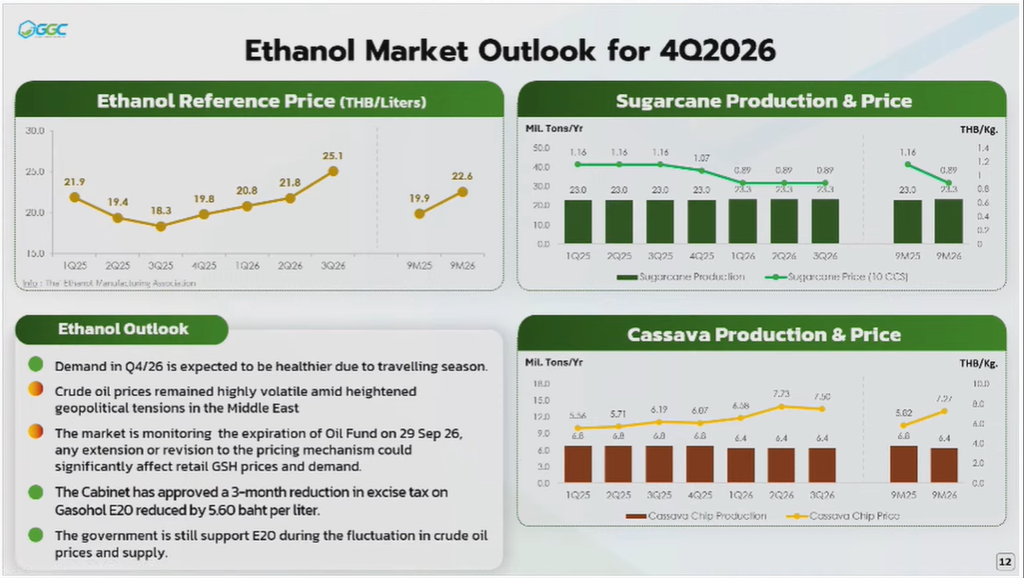
ส่วนธุรกิจเอทานอล คาดว่า จะได้รับอานิสงส์จากการเดินทางที่เพิ่มขึ้นในช่วงปลายปีเช่นเดียวกัน โดยเฉพาะแนวทางสนับสนุนการใช้น้ำมันแก๊สโซฮอล์ E20 ซึ่งจะช่วยเพิ่มความต้องการใช้เอทานอลจากวัตถุดิบทางการเกษตร และสร้างโอกาสในการขยายตลาดเชื้อเพลิงชีวภาพของประเทศ
แต่ประเด็นสำคัญที่ยังต้องติดตาม คือ ทิศทางการบริหารกองทุนน้ำมันเชื้อเพลิง รวมถึงการปรับโครงสร้างราคาน้ำมันและมาตรการภาษีที่เกี่ยวข้อง เพราะหากมีการเปลี่ยนแปลงกลไกสนับสนุนราคา อาจส่งผลต่อส่วนต่างราคาขายปลีกระหว่างเชื้อเพลิงแต่ละประเภท และมีผลต่อการตัดสินใจเลือกใช้พลังงานของผู้บริโภค
ดังนั้น การผลักดัน E20 และ B20 ให้ประสบความสำเร็จในระยะยาว จึงไม่ได้ขึ้นอยู่กับนโยบายเพิ่มสัดส่วนผสมเพียงอย่างเดียว แต่ยังต้องสร้างความสามารถในการแข่งขันด้านราคา เพื่อให้เชื้อเพลิงชีวภาพเป็นทางเลือกที่ผู้บริโภคสามารถเข้าถึงได้อย่างต่อเนื่อง
ตลาดเคมีภัณฑ์ชีวภาพ อีกแรงขับเคลื่อนการเติบโตของ GGC
นอกเหนือจากโอกาสในตลาดเชื้อเพลิงชีวภาพ ธุรกิจเคมีภัณฑ์ชีวภาพยังเป็นอีกส่วนสำคัญที่อาจสนับสนุนการเติบโตของ GGC ในช่วงไตรมาสสุดท้ายของปี 2569 โดยเฉพาะแฟตตี้แอลกอฮอล์ (Fatty Alcohol : FA) ซึ่งเป็นวัตถุดิบหลักสำหรับผลิตภัณฑ์ดูแลสุขอนามัยส่วนบุคคลและเครื่องสำอาง
ความต้องการผลิตภัณฑ์กลุ่มดังกล่าวมีแนวโน้มปรับตัวดีขึ้นตามฤดูกาล เนื่องจากเป็นช่วงฤดูหนาวและเทศกาลเฉลิมฉลอง ส่งผลให้ผู้ผลิตสินค้าอุปโภคบริโภคมีการเพิ่มกำลังผลิตและสะสมวัตถุดิบเพื่อรองรับคำสั่งซื้อปลายปี
ขณะเดียวกัน ตลาดยุโรปมีแนวโน้มเพิ่มการสำรองสินค้าตามกรอบเวลาการดำเนินมาตรการ EU Deforestation Regulation (EUDR) ซึ่งบริษัทประเมินว่าเป็นหนึ่งในปัจจัยสนับสนุนความต้องการเคมีภัณฑ์ชีวภาพในช่วงปลายปี
สำหรับผลิตภัณฑ์กลีเซอรีนบริสุทธิ์ (Refined Glycerine : RGL) คาดว่าจะได้รับแรงหนุนจากความต้องการในอุตสาหกรรมเครื่องสำอางและผลิตภัณฑ์ดูแลสุขอนามัยส่วนบุคคลเช่นเดียวกัน แต่ยังต้องเผชิญการแข่งขันจากอุปทานที่มีแนวโน้มเพิ่มขึ้น โดยเฉพาะประเทศอินโดนีเซียที่มีแผนเพิ่มสัดส่วนการผสมไบโอดีเซลจาก B40 เป็น B50 ซึ่งอาจทำให้ปริมาณกลีเซอรีนที่เป็นผลพลอยได้จากการผลิตไบโอดีเซลเพิ่มสูงขึ้น
นอกจากนี้ การขยายกำลังการผลิตแฟตตี้แอลกอฮอล์ในอินโดนีเซียและภาวะเศรษฐกิจจีนที่ชะลอตัว ยังเป็นปัจจัยที่อาจสร้างแรงกดดันต่อความต้องการและส่วนต่างราคาผลิตภัณฑ์ในตลาดโลก
ภาพรวมดังกล่าวสะท้อนว่า แม้ตลาดเคมีภัณฑ์ชีวภาพจะมีโอกาสฟื้นตัวจากความต้องการช่วงปลายปี แต่การแข่งขันด้านราคาและการเพิ่มขึ้นของกำลังการผลิตในต่างประเทศยังเป็นความท้าทายสำคัญที่ GGC ต้องบริหารจัดการอย่างรอบคอบ
เอลนีโญ ความเสี่ยงที่อาจกลายเป็นทั้งโอกาสและต้นทุนธุรกิจ
อีกหนึ่งปัจจัยที่อาจกำหนดทิศทางการเติบโตของ GGC ในระยะต่อไป คือ ความเสี่ยงจากปรากฏการณ์ซูเปอร์เอลนีโญ ซึ่งอาจทำให้เกิดภาวะแห้งแล้งรุนแรง ส่งผลกระทบต่อผลผลิตปาล์มน้ำมันและทำให้ราคาน้ำมันปาล์มดิบ (CPO) รวมถึงน้ำมันเมล็ดในปาล์มดิบ (CPKO) ปรับตัวสูงขึ้น
ดร.กฤษฎา มองว่า สถานการณ์ดังกล่าวมีทั้งโอกาสและความเสี่ยงต่อธุรกิจ โดยหากราคาวัตถุดิบเพิ่มสูงขึ้น อาจสนับสนุนให้ราคาผลิตภัณฑ์แฟตตี้แอลกอฮอล์ ไบโอดีเซล และกลีเซอรีนปรับตัวเพิ่มขึ้นตาม ขณะที่ลูกค้าอาจเร่งสั่งซื้อสินค้าเพื่อป้องกันความเสี่ยงจากราคาที่มีแนวโน้มสูงขึ้นในอนาคต
แต่ในอีกด้านหนึ่ง ปริมาณผลผลิตที่ลดลงอาจสร้างแรงกดดันต่อการจัดหาวัตถุดิบ โดยเฉพาะหากผู้จำหน่ายชะลอการขายเพื่อรอราคาที่สูงขึ้น ซึ่งอาจทำให้การแข่งขันในการจัดหาวัตถุดิบเข้มข้นมากขึ้น และส่งผลต่อต้นทุนการผลิตของผู้ประกอบการ
ด้วยเหตุนี้ GGC จึงให้ความสำคัญกับการบริหารจัดการห่วงโซ่อุปทาน โดยเฉพาะการวางแผนจัดซื้อวัตถุดิบระยะยาว (Long-term Procurement) เพื่อสร้างความมั่นใจว่าจะมีวัตถุดิบเพียงพอต่อแผนการผลิตและจำหน่ายสินค้า แม้ตลาดจะเผชิญความผันผวนจากปัจจัยด้านสภาพภูมิอากาศและราคาสินค้าเกษตร
การรักษาสมดุลระหว่างต้นทุนวัตถุดิบกับราคาขายผลิตภัณฑ์จึงเป็นโจทย์สำคัญของ GGC เพราะแม้การเพิ่มขึ้นของราคาสินค้าอาจช่วยสนับสนุนรายได้ แต่หากต้นทุนปรับตัวสูงขึ้นเร็วกว่าราคาขาย ก็อาจส่งผลกระทบต่อส่วนต่างกำไรของธุรกิจได้เช่นเดียวกัน
Q3/69 พลิกกำไร 272 ล้านบาท สะท้อนอานิสงส์นโยบาย B7
แม้ทิศทางในไตรมาส 4 และอนาคตจะยังมีปัจจัยที่ต้องติดตาม แต่ผลประกอบการล่าสุดของ GGC เริ่มสะท้อนให้เห็นถึงประโยชน์จากนโยบายส่งเสริมเชื้อเพลิงชีวภาพของภาครัฐอย่างชัดเจน โดยเฉพาะการปรับสัดส่วนผสมไบโอดีเซลเกรดหลักจาก B5 เป็น B7 ซึ่งช่วยเพิ่มความต้องการใช้เมทิลเอสเทอร์ในประเทศ
ผลประกอบการไตรมาส 3 ปี 2569 บริษัทมีกำไรสุทธิ 272 ล้านบาท พลิกจากช่วงเดียวกันของปีก่อนที่ขาดทุนสุทธิ 385 ล้านบาท ขณะที่รายได้จากการขายรวมอยู่ที่ 6,434 ล้านบาท เพิ่มขึ้น 38% จากปีก่อน และมี Adjusted EBITDA อยู่ที่ 361 ล้านบาท เพิ่มขึ้น 40%
แรงขับเคลื่อนสำคัญมาจากธุรกิจเมทิลเอสเทอร์ (B100) ซึ่งมีรายได้จากการขาย 4,215 ล้านบาท เพิ่มขึ้น 57% จากปีก่อน โดยมีปริมาณขายเพิ่มขึ้น 26% เป็น 93 ล้านลิตร จากความต้องการไบโอดีเซลในประเทศที่ขยายตัวหลังการปรับสัดส่วนผสมเป็น B7 ประกอบกับราคาขายที่เพิ่มขึ้น 17% ตามทิศทางราคาน้ำมันปาล์มดิบ
ส่วนธุรกิจแฟตตี้แอลกอฮอล์มีรายได้จากการขาย 2,194 ล้านบาท เพิ่มขึ้น 12% โดยมีปริมาณขายเพิ่มขึ้น 12% เป็น 27,398 ตัน แม้ตลาดยังเผชิญแรงกดดันด้านราคาจากความผันผวนของนโยบายส่งออกผลิตภัณฑ์ปาล์มน้ำมันของอินโดนีเซีย ซึ่งส่งผลให้ส่วนต่างราคาผลิตภัณฑ์ปรับตัวลดลง
ขณะเดียวกัน GGC ยังรับรู้ส่วนแบ่งกำไรจากเงินลงทุนในการร่วมค้า 82 ล้านบาท เทียบกับช่วงเดียวกันของปีก่อนที่รับรู้ส่วนแบ่งขาดทุน 257 ล้านบาท โดยได้รับแรงหนุนจากธุรกิจแฟตตี้แอลกอฮอล์อีทอกซีเลท (FAEO) ที่มีปริมาณขายเพิ่มขึ้น ส่วนธุรกิจเอทานอลไม่มีภาระรับรู้ผลขาดทุนเพิ่มเติม หลังจากบริษัทบันทึกด้อยค่าเงินลงทุนเต็มจำนวนตั้งแต่เดือนกันยายน 2568
สำหรับผลประกอบการงวด 9 เดือนแรกปี 2569 GGC มีกำไรสุทธิ 719 ล้านบาท พลิกจากช่วงเดียวกันของปีก่อนที่ขาดทุนสุทธิ 759 ล้านบาท มีรายได้จากการขายรวม 17,489 ล้านบาท เพิ่มขึ้น 15% และมี Adjusted EBITDA อยู่ที่ 907 ล้านบาท เพิ่มขึ้น 60%
ตัวเลขดังกล่าวสะท้อนให้เห็นว่า การเพิ่มสัดส่วนการใช้เชื้อเพลิงชีวภาพภายในประเทศสามารถสร้างผลเชิงบวกต่อความต้องการผลิตภัณฑ์และผลประกอบการของ GGC ได้อย่างเป็นรูปธรรม โดยเฉพาะธุรกิจเมทิลเอสเทอร์ที่ได้รับประโยชน์จากการเปลี่ยนผ่านจาก B5 เป็น B7
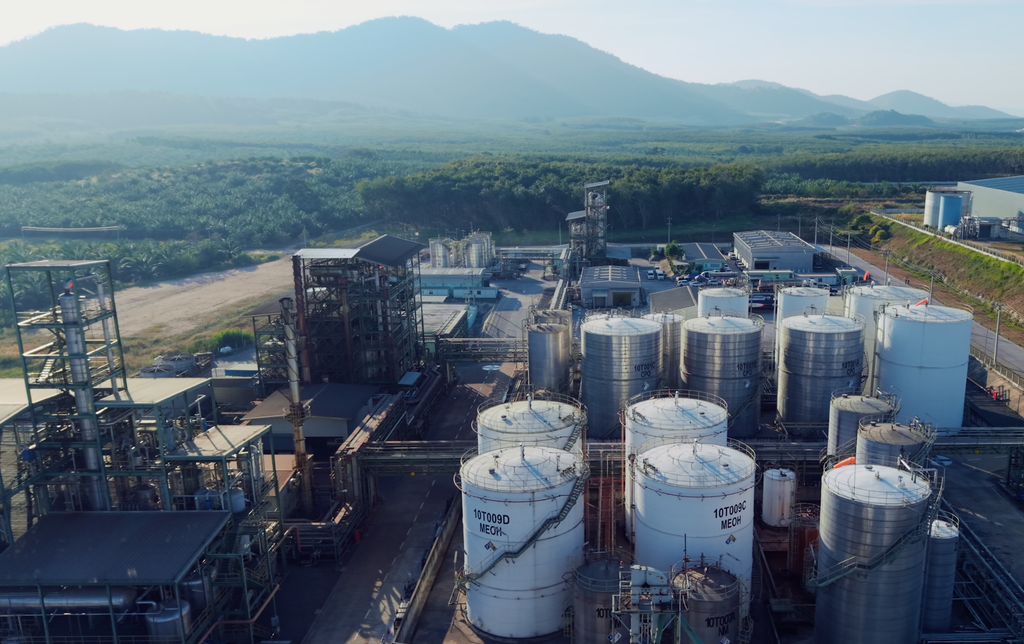
คำถามสำคัญจากนี้จึงไม่ใช่เพียง GGC จะสามารถรักษาการฟื้นตัวของผลประกอบการในไตรมาส 4 ได้มากน้อยเพียงใด แต่ยังรวมถึงการที่ประเทศไทยจะสามารถผลักดัน E20 และ B20 ให้กลายเป็นกลไกสำคัญในการขับเคลื่อนอุตสาหกรรมเชื้อเพลิงชีวภาพได้จริงหรือไม่
เพราะหากนโยบายดังกล่าวเดินหน้าได้อย่างต่อเนื่อง ควบคู่กับการพัฒนาประสิทธิภาพการผลิตและการบริหารต้นทุนของผู้ประกอบการ ก็อาจเป็นจุดเปลี่ยนสำคัญที่ช่วยให้ GGC ขยายโอกาสการเติบโตในระยะยาว พร้อมกับสร้างมูลค่าเพิ่มให้สินค้าเกษตร ลดการพึ่งพาพลังงานนำเข้า และสนับสนุนการเปลี่ยนผ่านสู่เศรษฐกิจคาร์บอนต่ำของประเทศไทย