
ไทยออยล์ วางยุทธศาสตร์ธุรกิจปี 2570 รับมือความผันผวนตลาดพลังงานโลก หลังประเมินอุปทานน้ำมันดิบอาจเพิ่มขึ้นมากกว่าความต้องการใช้ถึง 4 ล้านบาร์เรลต่อวัน กดดันราคาน้ำมันและค่าการกลั่นอ่อนตัว เร่งกระจายแหล่งจัดหาน้ำมันดิบ ควบคุมต้นทุน รักษาประสิทธิภาพการผลิต พร้อมเดินหน้าโครงการ CFP เสริมความสามารถแข่งขันระยะยาว ขณะที่ไตรมาส 4/2569 เตรียมเพิ่มสัดส่วนน้ำมันดิบจากตะวันออกกลางเป็น 70% ท่ามกลางต้นทุนขนส่งที่ยังอยู่ในระดับสูง
ทิศทางอุตสาหกรรมพลังงานโลกในปี 2570 กำลังเข้าสู่จุดเปลี่ยนสำคัญ หลังจากตลาดน้ำมันเผชิญความผันผวนอย่างหนักจากความขัดแย้งทางภูมิรัฐศาสตร์ตลอดปี 2569 โดยเฉพาะสถานการณ์ในตะวันออกกลางที่ส่งผลกระทบต่อการผลิต การขนส่ง และต้นทุนพลังงานทั่วโลก
แม้สถานการณ์บางส่วนเริ่มคลี่คลาย แต่ความไม่แน่นอนยังคงเป็นความท้าทายสำคัญของธุรกิจโรงกลั่น โดยเฉพาะแนวโน้มอุปทานน้ำมันดิบที่อาจกลับมาเพิ่มขึ้นเร็วกว่าความต้องการใช้ ส่งผลให้ราคาน้ำมันดิบและค่าการกลั่นในปี 2570 มีโอกาสอ่อนตัวลงจากปี 2569
ภายใต้สถานการณ์ดังกล่าว บริษัท ไทยออยล์ จำกัด (มหาชน) หรือ TOP จึงต้องปรับกลยุทธ์การดำเนินธุรกิจ เพื่อรักษาความสามารถในการแข่งขันและสร้างความมั่นคงด้านพลังงานให้กับประเทศ โดยให้ความสำคัญกับการบริหารต้นทุน การกระจายแหล่งจัดหาน้ำมันดิบ การรักษาประสิทธิภาพการผลิต และการเดินหน้าโครงการลงทุนสำคัญที่จะช่วยเพิ่มศักยภาพธุรกิจในอนาคต
วางกลยุทธ์ปี 2570 เน้นต้นทุน–ความมั่นคงพลังงาน
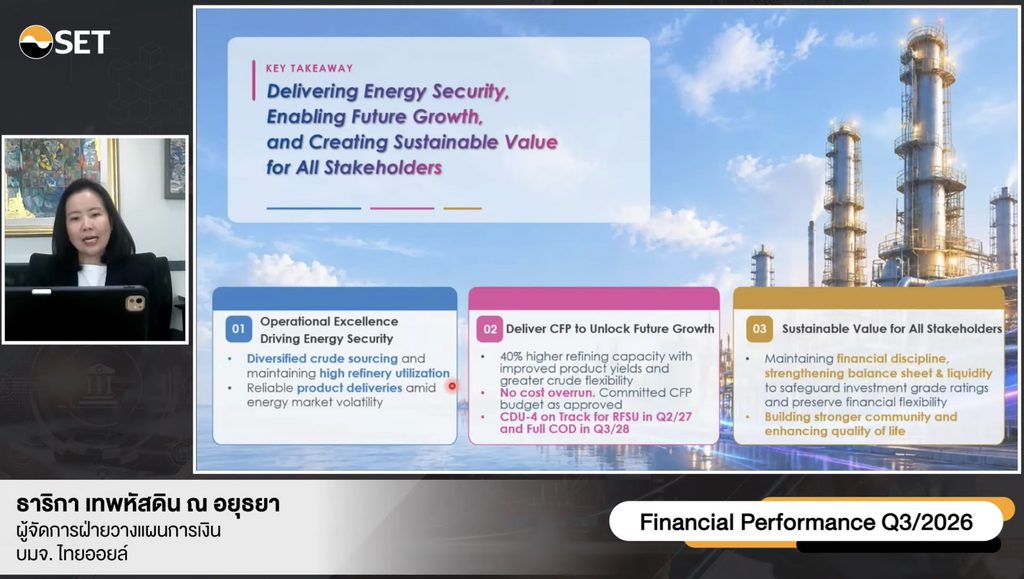
นางธาริกา เทพหัสดิน ณ อยุธยา ผู้จัดการฝ่ายวางแผนการเงิน บริษัท ไทยออยล์ จำกัด (มหาชน) หรือ TOP เปิดเผยในงาน Earnings Call (OPPDAY) ไตรมาส 3/2569 ว่า บริษัทให้ความสำคัญกับการบริหารจัดหาน้ำมันดิบและควบคุมต้นทุนอย่างมีประสิทธิภาพ เพื่อรักษาความสามารถในการแข่งขันท่ามกลางความผันผวนของตลาดพลังงานโลก พร้อมเดินหน้าโครงการลงทุนสำคัญเพื่อเสริมสร้างศักยภาพธุรกิจในระยะยาว
หนึ่งในกลยุทธ์หลักคือ การกระจายแหล่งจัดหาน้ำมันดิบ (Diversification) จากหลากหลายภูมิภาคทั่วโลก เพื่อลดความเสี่ยงจากการพึ่งพาแหล่งวัตถุดิบเพียงแห่งเดียว และเพิ่มความยืดหยุ่นในการเลือกใช้น้ำมันดิบให้เหมาะสมกับต้นทุนและสถานการณ์ตลาดในแต่ละช่วงเวลา
กลยุทธ์ดังกล่าวจะมีความสำคัญต่อการดำเนินธุรกิจในปี 2570 เนื่องจากแม้ราคาน้ำมันดิบมีแนวโน้มอ่อนตัวลง แต่ความเสี่ยงด้านภูมิรัฐศาสตร์และต้นทุนการขนส่งยังอาจผันผวน ทำให้การบริหารจัดหาวัตถุดิบอย่างมีประสิทธิภาพเป็นปัจจัยสำคัญต่อความสามารถในการแข่งขันของโรงกลั่น
ขณะเดียวกัน ไทยออยล์ยังมุ่งรักษาเสถียรภาพการผลิตและอัตราการใช้กำลังการผลิตให้อยู่ในระดับสูง เพื่อรองรับความต้องการพลังงานภายในประเทศ โดยที่ผ่านมาบริษัทสามารถส่งมอบผลิตภัณฑ์ตามข้อผูกพันให้แก่ลูกค้าได้ครบ 100% แม้ต้องเผชิญความไม่แน่นอนของตลาดพลังงานโลก
การรักษาความต่อเนื่องในการผลิตและส่งมอบผลิตภัณฑ์จึงไม่เพียงเป็นการสร้างความเชื่อมั่นให้กับลูกค้า แต่ยังสะท้อนบทบาทของไทยออยล์ในการสนับสนุนความมั่นคงด้านพลังงานของประเทศ
ดัน CFP เพิ่มความยืดหยุ่นโรงกลั่น รักษาวินัยการเงิน
อีกหนึ่งปัจจัยสำคัญต่ออนาคตของไทยออยล์ คือ โครงการพลังงานสะอาด (Clean Fuel Project: CFP) ซึ่งเป็นโครงการลงทุนหลักที่จะช่วยยกระดับศักยภาพธุรกิจโรงกลั่นและเพิ่มความสามารถในการแข่งขันในระยะยาว
นางธาริกา ระบุว่า ปัจจุบันโครงการ CFP มีความคืบหน้าแล้วกว่า 40% โดยบริษัทยืนยันว่าการดำเนินงานยังเป็นไปตามแผนและอยู่ภายใต้กรอบงบประมาณที่กำหนดไว้ โดยไม่พบปัญหาต้นทุนโครงการบานปลาย (Cost Overrun)
สาระสำคัญของโครงการ CFP คือการเพิ่มความยืดหยุ่นในการเลือกใช้น้ำมันดิบเป็นวัตถุดิบ ทำให้ไทยออยล์สามารถบริหารจัดหาน้ำมันดิบจากแหล่งต่าง ๆ ได้หลากหลายมากขึ้น พร้อมยกระดับประสิทธิภาพการผลิตและเพิ่มมูลค่าของผลิตภัณฑ์น้ำมันสำเร็จรูป
เมื่อพิจารณาร่วมกับแนวโน้มตลาดน้ำมันในปี 2570 ที่มีโอกาสเผชิญแรงกดดันด้านค่าการกลั่น โครงการ CFP จึงถือเป็นการลงทุนเชิงยุทธศาสตร์ที่มีความสำคัญต่อการเพิ่มความยืดหยุ่นและศักยภาพการแข่งขันของบริษัทในระยะยาว แม้ประโยชน์จากโครงการจะเกิดขึ้นอย่างเต็มที่ภายหลังโครงการแล้วเสร็จ
อย่างไรก็ตาม การเดินหน้าโครงการลงทุนขนาดใหญ่จำเป็นต้องดำเนินควบคู่กับการรักษาความแข็งแกร่งทางการเงิน โดยไทยออยล์ให้ความสำคัญกับการบริหารสภาพคล่องและรักษาอันดับความน่าเชื่อถือทางเครดิตให้อยู่ในระดับที่สามารถลงทุนได้ (Investment Grade) เพื่อสร้างความเชื่อมั่นให้แก่นักลงทุนและสนับสนุนความสามารถในการเข้าถึงแหล่งเงินทุนในอนาคต
จับตาปี 2570 น้ำมันโลก Oversupply 4 ล้านบาร์เรลต่อวัน
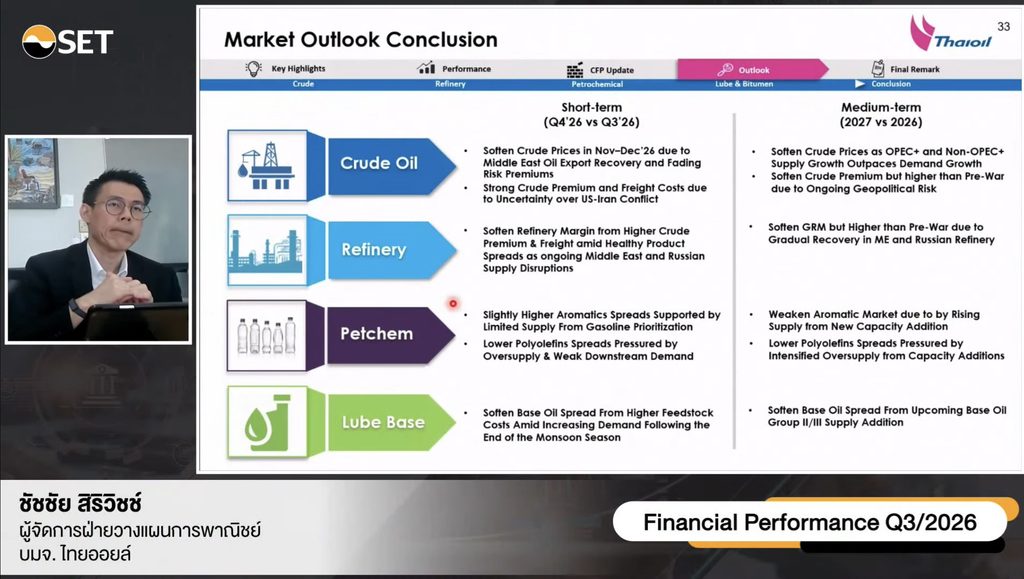
ด้านนายชัชชัย สิริวิชช์ ผู้จัดการฝ่ายวางแผนการพาณิชย์ บริษัท ไทยออยล์ จำกัด (มหาชน) หรือ TOP เปิดเผยว่า แนวโน้มตลาดน้ำมันโลกในปี 2570 มีโอกาสเผชิญภาวะอุปทานส่วนเกิน (Oversupply) เนื่องจากกำลังผลิตน้ำมันดิบทั่วโลกทยอยเพิ่มขึ้น ขณะที่ความต้องการใช้ยังขยายตัวในอัตราต่ำกว่าอุปทาน
โดยคาดว่าปริมาณการผลิตน้ำมันดิบจากกลุ่ม OPEC+ จะเพิ่มขึ้นประมาณ 3 ล้านบาร์เรลต่อวัน ขณะที่ประเทศผู้ผลิตอื่น ๆ จะเพิ่มกำลังผลิตอีกประมาณ 3.1 ล้านบาร์เรลต่อวัน ส่งผลให้อุปทานน้ำมันดิบโลกมีแนวโน้มเพิ่มขึ้นรวมประมาณ 6 ล้านบาร์เรลต่อวัน
ในทางกลับกัน ความต้องการใช้น้ำมันทั่วโลกคาดว่าจะขยายตัวประมาณ 2 ล้านบาร์เรลต่อวัน ตามแนวโน้มเศรษฐกิจโลกที่ปรับตัวดีขึ้น ทำให้ตลาดมีโอกาสเผชิญภาวะอุปทานส่วนเกินประมาณ 4 ล้านบาร์เรลต่อวัน ซึ่งจะเป็นปัจจัยสำคัญกดดันราคาน้ำมันดิบในปี 2570
ขณะเดียวกัน ประเทศผู้ผลิตน้ำมันในตะวันออกกลางยังมีแผนพัฒนาเส้นทางขนส่งน้ำมันทางเลือก เพื่อลดการพึ่งพาช่องแคบฮอร์มุซ โดยสหรัฐอาหรับเอมิเรตส์มีแผนเพิ่มขีดความสามารถของระบบท่อขนส่งน้ำมันที่หลีกเลี่ยงช่องแคบฮอร์มุซจากประมาณ 2 ล้านบาร์เรลต่อวัน เป็น 4 ล้านบาร์เรลต่อวัน ขณะที่ซาอุดีอาระเบียพิจารณาขยายท่อส่งน้ำมัน East-West Pipeline จาก 7 ล้านบาร์เรลต่อวัน เป็น 10 ล้านบาร์เรลต่อวันในระยะ 2–3 ปีข้างหน้า
แม้การลงทุนดังกล่าวจะช่วยลดความเสี่ยงด้านการขนส่งพลังงานในระยะยาว แต่ต้นทุนส่วนเพิ่มราคาน้ำมันดิบ (Crude Premium) และค่าระวางเรือยังมีโอกาสอยู่สูงกว่าระดับก่อนเกิดความขัดแย้ง
ค่าการกลั่นปี 2570 ส่ออ่อนตัว ปิโตรเคมียังแข่งขันสูง
สำหรับแนวโน้มธุรกิจโรงกลั่นในปี 2570 นายชัชชัย ประเมินว่า ค่าการกลั่น (Gross Refining Margin: GRM) มีโอกาสอ่อนตัวลงจากปี 2569 เนื่องจากกำลังผลิตน้ำมันสำเร็จรูปที่ได้รับผลกระทบจากความขัดแย้งในตะวันออกกลางและรัสเซียจะทยอยกลับเข้าสู่ตลาด โดยเฉพาะในช่วงครึ่งหลังของปี 2570
การฟื้นตัวของอุปทานจะทำให้ส่วนต่างราคาผลิตภัณฑ์น้ำมันสำเร็จรูปมีแนวโน้มลดลง อย่างไรก็ตาม ความต้องการใช้น้ำมันสำเร็จรูปทั่วโลกยังคาดว่าจะเติบโตประมาณ 1–2% ตามประเภทผลิตภัณฑ์ ซึ่งจะช่วยรองรับภาวะตลาดไม่ให้อ่อนตัวรุนแรงมากนัก
ส่วนความต้องการใช้น้ำมันสำเร็จรูปภายในประเทศไทย คาดว่าจะปรับตัวดีขึ้นจากปี 2569 ตามแนวโน้มเศรษฐกิจที่ฟื้นตัวและราคาน้ำมันที่มีโอกาสลดลง
ขณะที่ธุรกิจปิโตรเคมียังเผชิญความท้าทาย โดยเฉพาะอะโรเมติกส์ (Aromatics) และโอเลฟินส์ (Olefins) ซึ่งได้รับแรงกดดันจากกำลังผลิตใหม่ที่เพิ่มขึ้นมากกว่าความต้องการใช้ โดยเฉพาะจากประเทศจีนที่มีอุปทานส่วนเกินและส่งออกผลิตภัณฑ์เข้าสู่ตลาดภูมิภาคมากขึ้น
ด้านธุรกิจน้ำมันหล่อลื่นพื้นฐาน (Base Oil) และยางมะตอย คาดว่าส่วนต่างราคาผลิตภัณฑ์จะอ่อนตัวลงเช่นกัน หลังจากกำลังผลิตใหม่และโรงงานที่ได้รับผลกระทบจากความขัดแย้งทยอยกลับเข้าสู่ระบบ โดยเฉพาะโรงงานในกาตาร์ที่คาดว่าจะเริ่มกลับมาดำเนินการตั้งแต่เดือนมีนาคม 2570
ภาพรวมดังกล่าวสะท้อนว่า ปี 2570 อาจเป็นช่วงที่ธุรกิจโรงกลั่นต้องให้ความสำคัญกับการบริหารต้นทุนและประสิทธิภาพการผลิตมากขึ้น เนื่องจากโอกาสได้รับประโยชน์จากส่วนต่างราคาผลิตภัณฑ์ที่อยู่ในระดับสูงอาจลดลงเมื่ออุปทานโลกฟื้นตัว
ไตรมาส 4/2569 เพิ่มน้ำมันดิบตะวันออกกลางเป็น 70%
สำหรับทิศทางการดำเนินธุรกิจในช่วงไตรมาส 4/2569 ไทยออยล์ คาดว่าจะเพิ่มสัดส่วนการจัดหาน้ำมันดิบจากตะวันออกกลางเป็นประมาณ 70% จากไตรมาส 3/2569 ที่มีสัดส่วนประมาณ 59% หลังสถานการณ์ในบางพื้นที่เริ่มคลี่คลาย ทำให้บริษัทสามารถเพิ่มการจัดหาน้ำมันดิบจากภูมิภาคดังกล่าวได้มากขึ้น
อย่างไรก็ตาม การเพิ่มสัดส่วนน้ำมันดิบจากตะวันออกกลางไม่ได้หมายถึงการพึ่งพาแหล่งวัตถุดิบเพียงแห่งเดียว เนื่องจากบริษัทยังคงดำเนินกลยุทธ์กระจายแหล่งจัดหาน้ำมันดิบจากทั่วโลก เพื่อรักษาความยืดหยุ่นด้านต้นทุนและความมั่นคงของอุปทาน
ขณะที่ ราคาน้ำมันดิบ ในช่วงเดือนพฤศจิกายนถึงธันวาคม 2569 มีแนวโน้มปรับตัวลดลง หลังจากปริมาณการส่งออกน้ำมันดิบจากตะวันออกกลางทยอยฟื้นตัว ขณะที่ความเสี่ยงด้านภูมิรัฐศาสตร์บางส่วนเริ่มคลี่คลาย ส่งผลให้ส่วนชดเชยความเสี่ยงด้านสงคราม (Risk Premium) ในราคาน้ำมันปรับตัวลดลง
ปัจจุบันปริมาณน้ำมันดิบที่ขนส่งออกจากอ่าวเปอร์เซียอยู่ที่ประมาณ 15–16 ล้านบาร์เรลต่อวัน เทียบกับระดับก่อนเกิดสงครามที่ประมาณ 20 ล้านบาร์เรลต่อวัน อย่างไรก็ตาม เหตุโจมตีเรือขนส่งน้ำมันบริเวณช่องแคบฮอร์มุซที่ยังเกิดขึ้นเป็นระยะ ทำให้ Crude Premium และค่าระวางเรือยังอยู่ในระดับสูง
ขณะที่ตลาดน้ำมันสำเร็จรูปยังได้รับแรงสนับสนุนจากอุปทานที่ตึงตัว โดยปริมาณน้ำมันสำเร็จรูปจากตะวันออกกลางยังต่ำกว่าระดับก่อนเกิดสงครามประมาณ 3 ล้านบาร์เรลต่อวัน ส่วนรัสเซียได้รับผลกระทบจากการโจมตีโครงสร้างพื้นฐานด้านพลังงาน ทำให้อุปทานลดลงอีกประมาณ 1.4–1.5 ล้านบาร์เรลต่อวัน
ส่งผลให้อุปทานน้ำมันสำเร็จรูปในตลาดโลกลดลงรวมเกือบ 5 ล้านบาร์เรลต่อวัน ขณะที่ความต้องการใช้ในช่วงฤดูหนาวคาดว่าจะเพิ่มขึ้นเกือบ 1% จากไตรมาส 3/2569 ประกอบกับปริมาณน้ำมันดีเซลและเบนซินคงคลังยังอยู่ในระดับต่ำเมื่อเทียบกับข้อมูลย้อนหลัง 5 ปี
แม้ปัจจัยดังกล่าวจะช่วยสนับสนุนส่วนต่างราคาน้ำมันสำเร็จรูป แต่ต้นทุนการจัดหาน้ำมันดิบและค่าขนส่งที่ยังสูง จะเป็นแรงกดดันให้ค่าการกลั่นในไตรมาส 4/2569 มีแนวโน้มอ่อนตัวลงเมื่อเทียบกับไตรมาส 3/2569
สำหรับธุรกิจปิโตรเคมีในช่วงไตรมาสสุดท้ายของปี 2569 คาดว่าอะโรเมติกส์จะปรับตัวดีขึ้นจากไตรมาสก่อนหน้า เนื่องจากผู้ผลิตบางส่วนหันไปเน้นการผลิตน้ำมันเบนซิน ทำให้อุปทานอะโรเมติกส์ลดลง ขณะที่โอเลฟินส์ยังถูกกดดันจากอุปทานส่วนเกิน ส่วนธุรกิจน้ำมันหล่อลื่นพื้นฐานมีแนวโน้มอ่อนตัวลงเล็กน้อยหลังอุปทานบางส่วนเริ่มฟื้นตัว
ปรับเกมแข่งขัน สร้างฐานเติบโตระยะยาว
ท่ามกลางแนวโน้มตลาดพลังงานโลกที่กำลังเปลี่ยนผ่านจากภาวะอุปทานตึงตัวไปสู่การฟื้นตัวของกำลังผลิตในปี 2570 ความท้าทายของไทยออยล์จึงไม่ได้อยู่เพียงการรักษาระดับการผลิต แต่รวมถึงความสามารถในการบริหารต้นทุนวัตถุดิบ การเลือกใช้น้ำมันดิบให้เหมาะสม และการรักษาความแข็งแกร่งทางการเงินควบคู่กับการลงทุน
การเดินหน้าโครงการ CFP จึงเป็นส่วนสำคัญของยุทธศาสตร์ระยะยาวในการเพิ่มความยืดหยุ่นของโรงกลั่น ขณะที่กลยุทธ์กระจายแหล่งจัดหาน้ำมันดิบจะช่วยลดความเสี่ยงจากความผันผวนของตลาดโลก
ดังนั้น ทิศทางของไทยออยล์ ในช่วงไตรมาส 4/2569 ต่อเนื่องถึงปี 2570 จึงเป็นการวางรากฐานเพื่อรับมือกับสภาพตลาดที่อาจไม่เอื้ออำนวยเท่าปีที่ผ่านมา โดยเน้นการบริหารต้นทุน รักษาประสิทธิภาพการผลิต และเดินหน้าการลงทุนอย่างมีวินัย